Ô số 5A, Tầng 1, Tòa Sunrise Building IIIB, KĐT Sài Đồng, P. Phúc Lợi, Hà Nội
Giờ làm việc: 8h - 18h / Thứ 2 - 7 hàng tuần
Tin tức

CÔNG VĂN SỐ 521/ TCHQ-TXNK NGÀY 18/02/2022 – VỀ VIỆC THỰC HIỆN NGHỊ ĐỊNH SỐ 15/2022/NĐ-CP

19/02/2022

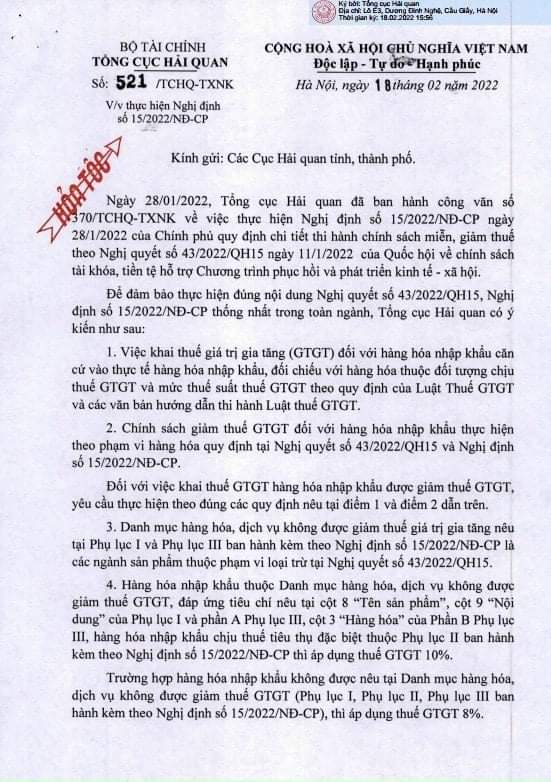
Công văn số 521/ TCHQ-TXNK ngày 18/02/2022 – về việc thực hiện Nghị định số 15/2022/NĐ-CP

Kính gửi: Các Cục Hải quan tỉnh, thành phố.

Ngày 28/01/2022, Tổng cục Hải quan đã ban hành công văn số 370/TCHQ-TXNK về việc thực hiện Nghị định số 15/2022/NĐ-CP ngày 28/1/2022 của Chính phủ quy định chi tiết thi hành chính sách miễn, giảm thuế theo Nghị quyết số 43/2022/QH15 ngày 11/1/2022 của Quốc hội về chính sách tài khóa, tiền tệ hỗ trợ Chương trình phục hồi và phát triển kinh tế – xã hội.

Để đảm bảo thực hiện đúng nội dung Nghị quyết số 43/2022/QH15, Nghị định số 15/2022/NĐ-CP thống nhất trong toàn ngành, Tổng cục Hải quan có ý kiến như sau:

  1. Việc khai thuế giá trị gia tăng (GTGT) đối với hàng hóa nhập khẩu căn cứ vào thực tế hàng hóa nhập khẩu, đối chiếu với hàng hóa thuộc đối tượng chịu thuế GTGT và mức thuế suất thuế GTGT theo quy định của Luật Thuế GTGT và văn bản hướng dẫn thi hàng Luật thuế GTGT.
  2. Chính sách giảm thuế GTGT đối với hàng hóa nhập khẩu thực hiện theo phạm vi hàng hóa quy định tại Nghị quyết số 43/2022/QH15 và Nghị định số 15/2022/NĐ-CP.

    Đối với việc khai thuế GTGT hàng hóa nhập khẩu được giảm thuế GTGT, yêu cầu thực hiện theo đúng các quy định nêu tại điểm 1 và điểm 2 dẫn trên.

  3. Danh mục hàng hóa, dịch vụ không được giảm thuế giá trị gia tăng nêu tại Phụ lục I và Phụ lục III ban hành kèm theo Nghị định số 15/2022/NĐ-CP là các ngành sản phẩm thuộc phạm vi loại trừ tại Nghị quyết số 43/2022/QH15.
  4. Hàng hóa nhập khẩu thuộc Danh mục hàng hóa, dịch vụ không được giảm thuế GTGT, đáp ứng tiêu chí nêu tại cột 8 “Tên sản phẩm”, cột 9 “Nội dung” của Phụ lục I và phần A Phụ lục III, cột 3 “Hàng hóa” của Phần B Phụ lục III, hàng hóa nhập khẩu chịu thuế tiêu thụ đặc biệt thuộc Phụ lục II ban hành kèm theo Nghị định số 15/2022/NĐ-CP thì áp dụng thuế GTGT 10%.

    Trường hợp hàng hóa nhập khẩu không được nêu tại Danh mục hàng hóa, dịch vụ không được giảm thuế GTGT (Phụ lục I, Phụ lục II, Phụ lục III ban hành kèm theo Nghị số 15/2022/NĐ-CP thì áp dụng thuế GTGT 8%.

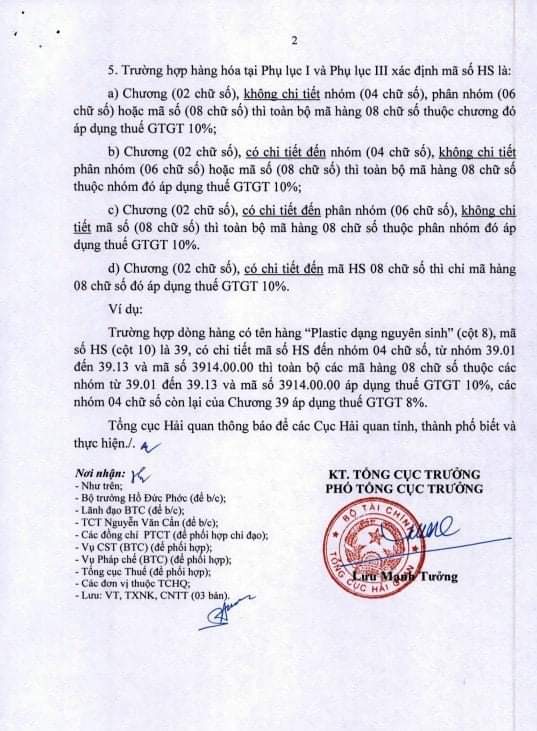
  5. Trường hợp hàng hóa tại Phụ lục I và Phụ lục III xác định mã số HS là:

    a) Chương (02 chữ số), không chi tiết nhóm (04 chữ số), phân nhóm (06 chữ số) hoặc mã số (08 chữ số) thì toàn bộ mã hàng 08 chữ số thuộc chương đó áp dụng thuế GTGT 10%;

    b) Chương (02 chữ số), có chi tiết đến nhóm (04 chữ số), không chi tiết phân nhóm (06 chữ số) hoặc mã số (08 chữ số) thì toàn bộ mã hàng 08 chữ số thuộc nhóm đó áp dụng thuế GTGT 10%;

    c. Chương (02 chữ số), có chi tiết đến phân nhóm (06 chữ số), không chi tiết mã số (08 chữ số) thì toàn bộ mã hàng 08 chữ số thuộc phân nhóm đó áp dụng thuế GTGT 10%;

    d. Chương (02 chữ số), có chi tiết đến mã HS 08 chữ số thì chỉ mã hàng 08 chữ số đó áp dụng thuế GTGT 10%;

    Ví dụ:

    Trường hợp dòng hàng có tên hàng “Plastic dạng nguyên sinh” (cột 8), mã HS (cột 10) là 39, có chi tiết mã số HS đến nhóm 04 chữ số, từ nhóm 39.10 đến 39.13 và mã số 3914.00.00 áp dụng thuế GTGT 10%, các nhóm 04 chữ số còn lại của Chương 39 áp dụng thuế GTGT 8%.

  6. Tổng cục Hải quan thông báo để các Cục Hải quan tỉnh, thành phố biết và thực hiện./.
Công văn số 521/ TCHQ-TXNK ngày 18/02/2022 – về việc thực hiện Nghị định số 15/2022/NĐ-CP


#thuegtgt #ketoanthueqc #phuongketoan #ngheketoan #vieclamketoan #ketoandoanhnghiep

#chinhsachtaikhoa #chinhsachtiente 

===========================

CÔNG TY TNHH TƯ VẤN KẾ TOÁN THUẾ QC

🏩 Địa chỉ trụ sở chính: Số 55, ngõ 207/103, phố Nhang, phường Xuân Đỉnh, Q. Bắc Từ Liêm, Hà Nội.

🏪 Văn phòng Long Biên: Tòa nhà Sunrise Building IIIA, khu đô thị Sài Đồng, P. Phúc Đồng, Q. Long Biên, Hà Nội.

🏪 Văn phòng Thanh Trì: Phòng 0909-CT03, Tòa nhà IEC Residence, Tứ Hiệp, Thanh Trì, Hà Nội.

☎️ Hotline TƯ VẤN và HỖ TRỢ MIỄN PHÍ: 0976 428 786 (MS.Phương)

📬 Email: ketoanthueqc@gmail.com

🌎Website: http://ketoanthueqc.com/

👉Fanpage: https://www.facebook.com/ketoanthueqc

👉Nhóm Tư Vấn Kế toán Thuế QC-Quản trị nội bộ: https://www.facebook.com/groups/tuvanketoanthuequantrinoibo

👉Youtube:  https://www.youtube.com/c/ketoanthueqc

👉TikTok: https://www.tiktok.com/@ketoanthueqc

👉Zalo nhóm Kế toán thuế QC: https://zalo.me/2147136341620006467

👉Twitter: https://twitter.com/ketoanthueqc


Thích

Bài viết khác

KẾ TOÁN THUẾ QC TRÒN 11 TUỔI – 11 NĂM MỘT CHẶNG ĐƯỜNG

KẾ TOÁN THUẾ QC TRÒN 11 TUỔI – 11 NĂM MỘT CHẶNG ĐƯỜNG

Ngày 08/09/2015 – 08/09/2026, Kế Toán Thuế QC chính thức đánh dấu cột mốc 11 năm hình thành và phát triển – một hành trình đầy dấu ấn, được xây dựng bằng tâm huyết, sự nỗ lực và niềm tin của cả một tập thể.
🇻🇳 KẾ TOÁN THUẾ QC TRAO QUÀ QUỐC KHÁNH 02/09 – GẮN KẾT ĐỘI NGŨ, LAN TỎA NIỀM TỰ HÀO

🇻🇳 KẾ TOÁN THUẾ QC TRAO QUÀ QUỐC KHÁNH 02/09 – GẮN KẾT ĐỘI NGŨ, LAN TỎA NIỀM TỰ HÀO

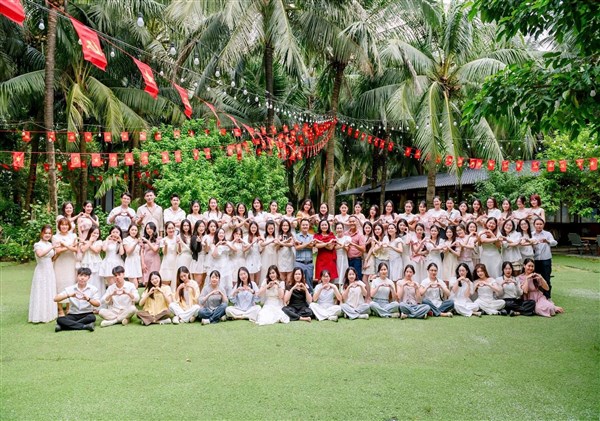
Hòa chung không khí cả nước chào mừng Quốc khánh 02/09, Kế Toán Thuế QC đã tổ chức trao những phần quà ý nghĩa đến CBNV tại các Văn phòng trong hệ thống, như một lời cảm ơn và sự ghi nhận dành cho những nỗ lực của toàn thể đội ngũ trong suốt thời gian qua.
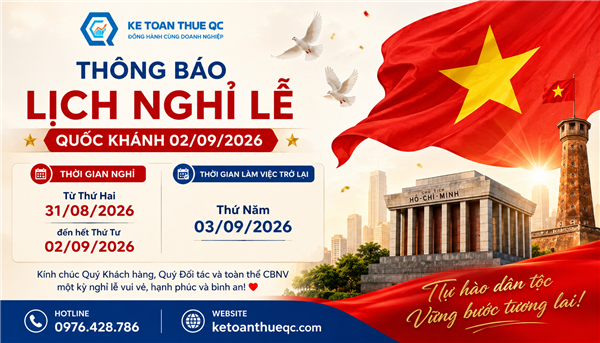
KẾ TOÁN THUẾ QC THÔNG BÁO LỊCH NGHỈ LỄ QUỐC KHÁNH 02/09/2026

KẾ TOÁN THUẾ QC THÔNG BÁO LỊCH NGHỈ LỄ QUỐC KHÁNH 02/09/2026

Nhân dịp Quốc khánh nước Cộng hòa Xã hội Chủ nghĩa Việt Nam 02/09, Kế Toán Thuế QC xin trân trọng thông báo đến Quý Khách hàng và Quý Đối tác lịch nghỉ lễ Quốc khánh năm 2026
Dịch vụ kế toán thuế trọn gói cho doanh nghiệp

Dịch vụ kế toán thuế trọn gói cho doanh nghiệp

Doanh nghiệp mới thành lập, doanh nghiệp đang mở rộng hoạt động hay đã có nhiều năm kinh doanh đều cần một hệ thống kế toán – thuế chính xác, đầy đủ và đúng thời hạn. Tuy nhiên, không phải doanh nghiệp nào cũng cần đầu tư một bộ máy kế toán nội bộ cồng kềnh. Dịch vụ kế toán thuế trọn gói là giải pháp giúp doanh nghiệp tiết kiệm thời gian, tối ưu chi phí nhân sự và chủ động hơn trong việc thực hiện các nghĩa vụ kế toán, thuế.
Dịch vụ hoàn thuế cho doanh nghiệp – Rà soát hồ sơ, tối ưu quyền lợi thuế

Dịch vụ hoàn thuế cho doanh nghiệp – Rà soát hồ sơ, tối ưu quyền lợi thuế

Doanh nghiệp có số thuế được khấu trừ lớn nhưng chưa biết có đủ điều kiện hoàn thuế hay không? Không phải cứ có số thuế đầu vào còn được khấu trừ là doanh nghiệp đương nhiên được hoàn. Hồ sơ hoàn thuế cần được kiểm tra kỹ về điều kiện, chứng từ, hóa đơn và tính hợp lệ của các giao dịch liên quan.
Doanh nghiệp đang ở trạng thái 03, 06 – Muốn giải thể nhưng không biết bắt đầu từ đâu?

Doanh nghiệp đang ở trạng thái 03, 06 – Muốn giải thể nhưng không biết bắt đầu từ đâu?

Doanh nghiệp đã ngừng kinh doanh nhưng mã số thuế vẫn ở trạng thái 03 hoặc 06? Muốn giải thể, chấm dứt hoạt động nhưng không biết hồ sơ đang vướng ở đâu và cần xử lý như thế nào?